E-Rechnungspflicht: Was Unternehmen bis 2028 tun müssen
Seit 2025 gilt in Deutschland die E-Rechnungspflicht zwischen Unternehmen. Hier finden Sie alle Fristen, die Ausnahmen, die zulässigen Formate und eine Checkliste, mit der Sie rechtzeitig bereit sind.
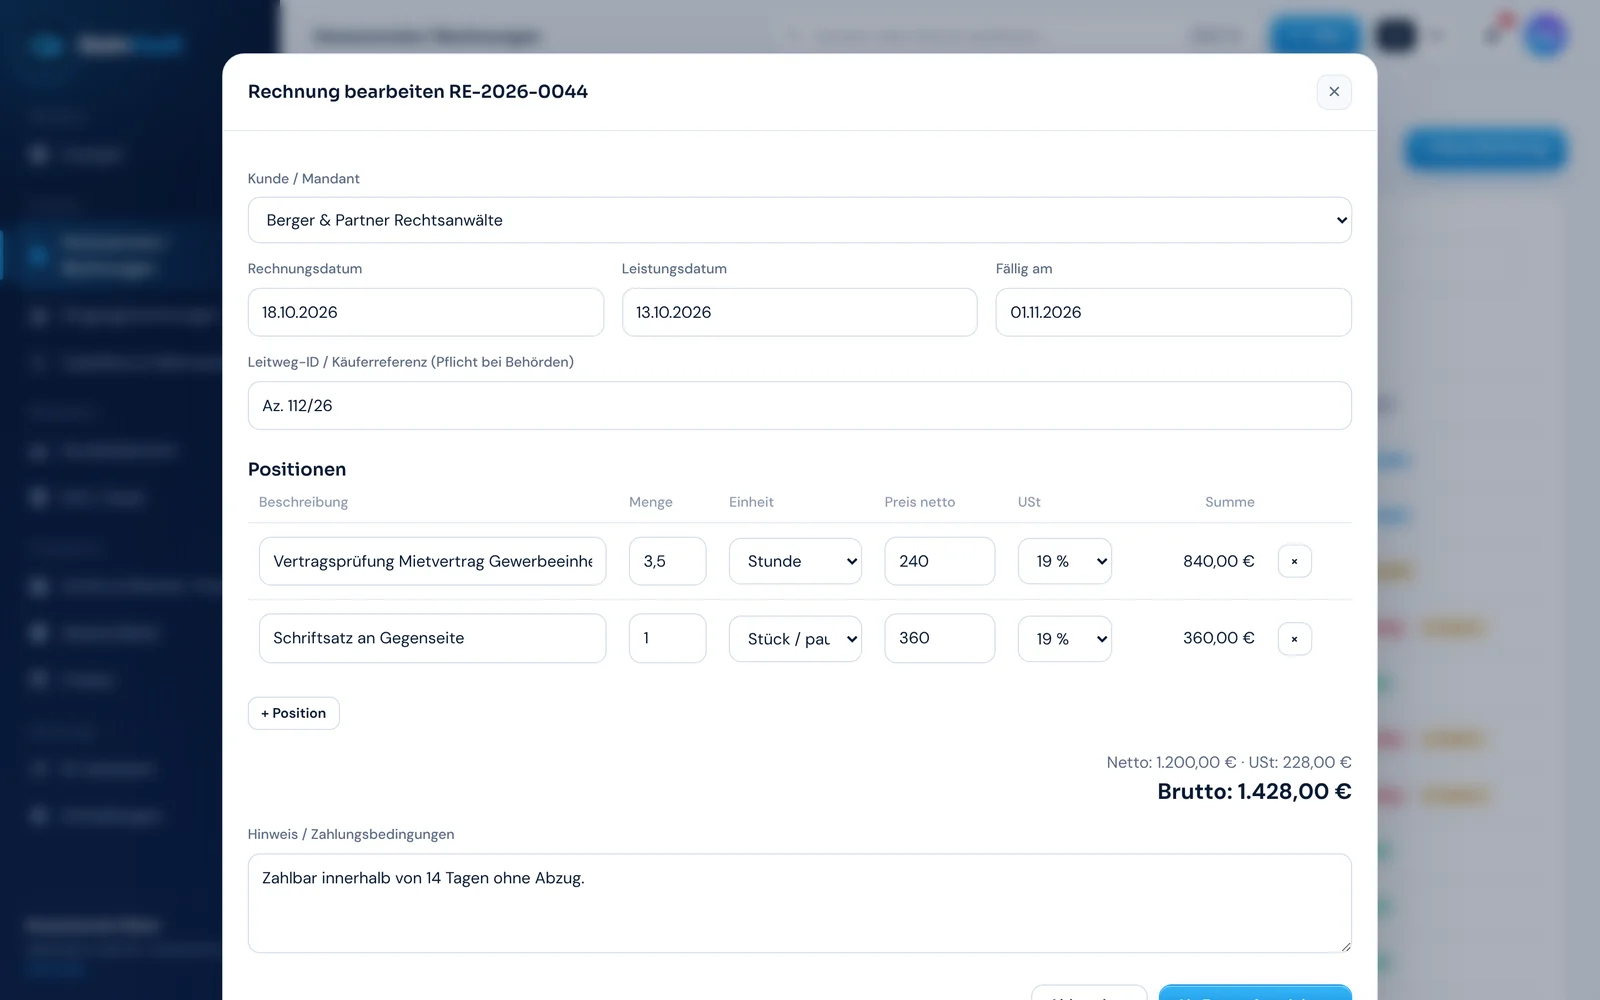
Eine E-Rechnung in GoinVault erstellen (Beispieldaten)
Die Fristen auf einen Blick
| Ab wann | Was gilt | Für wen |
|---|---|---|
| 1. Januar 2025 | E-Rechnungen empfangen und verarbeiten können | Alle Unternehmen im Inland, auch Kleinunternehmer |
| bis 31. Dezember 2026 | Papier weiter erlaubt, PDF und andere Formate nur mit Zustimmung des Empfängers | Alle Unternehmen (Übergangszeit) |
| 1. Januar 2027 | E-Rechnungen versenden | Unternehmen mit mehr als 800.000 € Vorjahresumsatz (2026) |
| 1. Januar 2028 | E-Rechnungen versenden | Alle Unternehmen bei inländischen B2B-Umsätzen |
Die Grundlage ist das Wachstumschancengesetz mit der Neufassung von § 14 UStG. Die Finanzverwaltung hat die Details im BMF-Schreiben vom 15. Oktober 2025 erläutert.
Was zählt als E-Rechnung?
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format nach der europäischen Norm EN 16931. Sie wird so übermittelt und empfangen, dass Software sie automatisch auslesen kann.
- XRechnung: eine reine XML-Datei, der Standard der öffentlichen Verwaltung
- ZUGFeRD ab Version 2.0.1: ein PDF mit eingebetteter XML-Datei, lesbar für Menschen und Software. Die Profile MINIMUM und BASIC-WL reichen nicht aus
- Ein normales PDF per E-Mail ist keine E-Rechnung, auch wenn es elektronisch verschickt wird
Bei einer ZUGFeRD-Rechnung gilt im Zweifel der XML-Teil. Weichen PDF und XML voneinander ab, ist der Datensatz maßgeblich.
Ausnahmen von der E-Rechnungspflicht
- Kleinbetragsrechnungen bis 250 € brutto
- Fahrausweise
- Rechnungen an Privatkunden (B2C)
- Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen versenden, aber empfangen können
- Bestimmte steuerfreie Leistungen nach § 4 Nr. 8 bis 29 UStG
- EDI-Verfahren, die noch nicht EN 16931 entsprechen, sind bis Ende 2027 übergangsweise erlaubt
Was passiert, wenn Sie nicht bereit sind?
Das größte praktische Risiko trifft Ihre Kunden: Ohne ordnungsgemäße Rechnung ist ihr Vorsteuerabzug in Gefahr. Nach Ende der Übergangsfristen werden Geschäftskunden deshalb E-Rechnungen verlangen und Rechnungen in falscher Form zurückweisen oder später bezahlen. Dazu kommt die Aufbewahrung: E-Rechnungen müssen acht Jahre im Originalformat aufbewahrt werden.
Checkliste: In 6 Schritten bereit für die E-Rechnung
- Empfang klären: Wo kommen E-Rechnungen an, und wer prüft sie?
- Vorjahresumsatz prüfen: Liegen Sie 2026 über 800.000 €, gilt die Versandpflicht ab 2027
- Software wählen, die XRechnung und ZUGFeRD erstellt, empfängt und prüft
- Stammdaten pflegen: Leitweg-IDs, USt-IDs, Bankverbindungen und Kundenadressen
- Archiv aufsetzen: GoBD-konform, unveränderbar, acht Jahre lang
- Verfahrensdokumentation schreiben und das Team schulen
Häufige Fragen
Ab wann muss ich E-Rechnungen empfangen können?
Seit dem 1. Januar 2025. Das gilt für alle Unternehmen im Inland, ohne Ausnahme nach Größe. Eine E-Mail-Adresse für den Empfang reicht aus, wenn Sie die Dateien danach richtig verarbeiten und archivieren.
Ab wann muss ich E-Rechnungen versenden?
Ab dem 1. Januar 2027, wenn Ihr Umsatz im Jahr 2026 über 800.000 € lag. Ab dem 1. Januar 2028 gilt die Versandpflicht für alle Unternehmen bei inländischen B2B-Umsätzen.
Ist ein PDF per E-Mail eine E-Rechnung?
Nein. Ein reines PDF ist keine E-Rechnung. Es ist nur noch in der Übergangszeit und mit Zustimmung des Empfängers erlaubt.
Gilt die Pflicht auch für Kleinunternehmer?
Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen versenden. Empfangen können müssen sie sie trotzdem.
Stand: Oktober 2026. Allgemeine Information, keine Rechts- oder Steuerberatung.
Bereit sein, bevor die Frist kommt
Testen Sie GoinVault 14 Tage kostenlos oder fragen Sie eine Lizenz mit persönlicher Einrichtung in Stuttgart an.